Les prix immobiliers retrouvent des couleurs, mais le marché peine encore à renouer avec son niveau d’activité d’avant la crise. Selon une étude de CorpusImmo portant sur plus de 362 000 transactions au premier semestre 2026, les prix médians des appartements progressent de 2,1 % sur un an, tandis que ceux des maisons augmentent de 0,9 %. Derrière cette embellie se dessinent toutefois de profondes disparités territoriales et un pouvoir d’achat immobilier très inégal selon les villes.
Des prix qui remontent, des transactions encore loin de leur sommet
Le marché immobilier français semble avoir tourné la page de la correction des prix, sans pour autant avoir retrouvé son dynamisme d’autrefois. C’est le principal enseignement de l’Observatoire du marché immobilier résidentiel publié par CorpusImmo, à partir des données publiques des transactions immobilières.
Au premier semestre 2026, 362 123 ventes de maisons et d’appartements ont été recensées, soit un recul provisoire de 3,6 % par rapport à la même période en 2025. Le volume demeure inférieur de 25 % à celui du premier semestre 2021, témoignant de l’ampleur du ralentissement traversé par le secteur.
Cette baisse doit néanmoins être interprétée avec prudence. Les données du semestre restent incomplètes en raison des délais de publication des actes de vente. Sur le seul premier trimestre, moins affecté par ces retards, le recul n’atteint que 0,4 %.
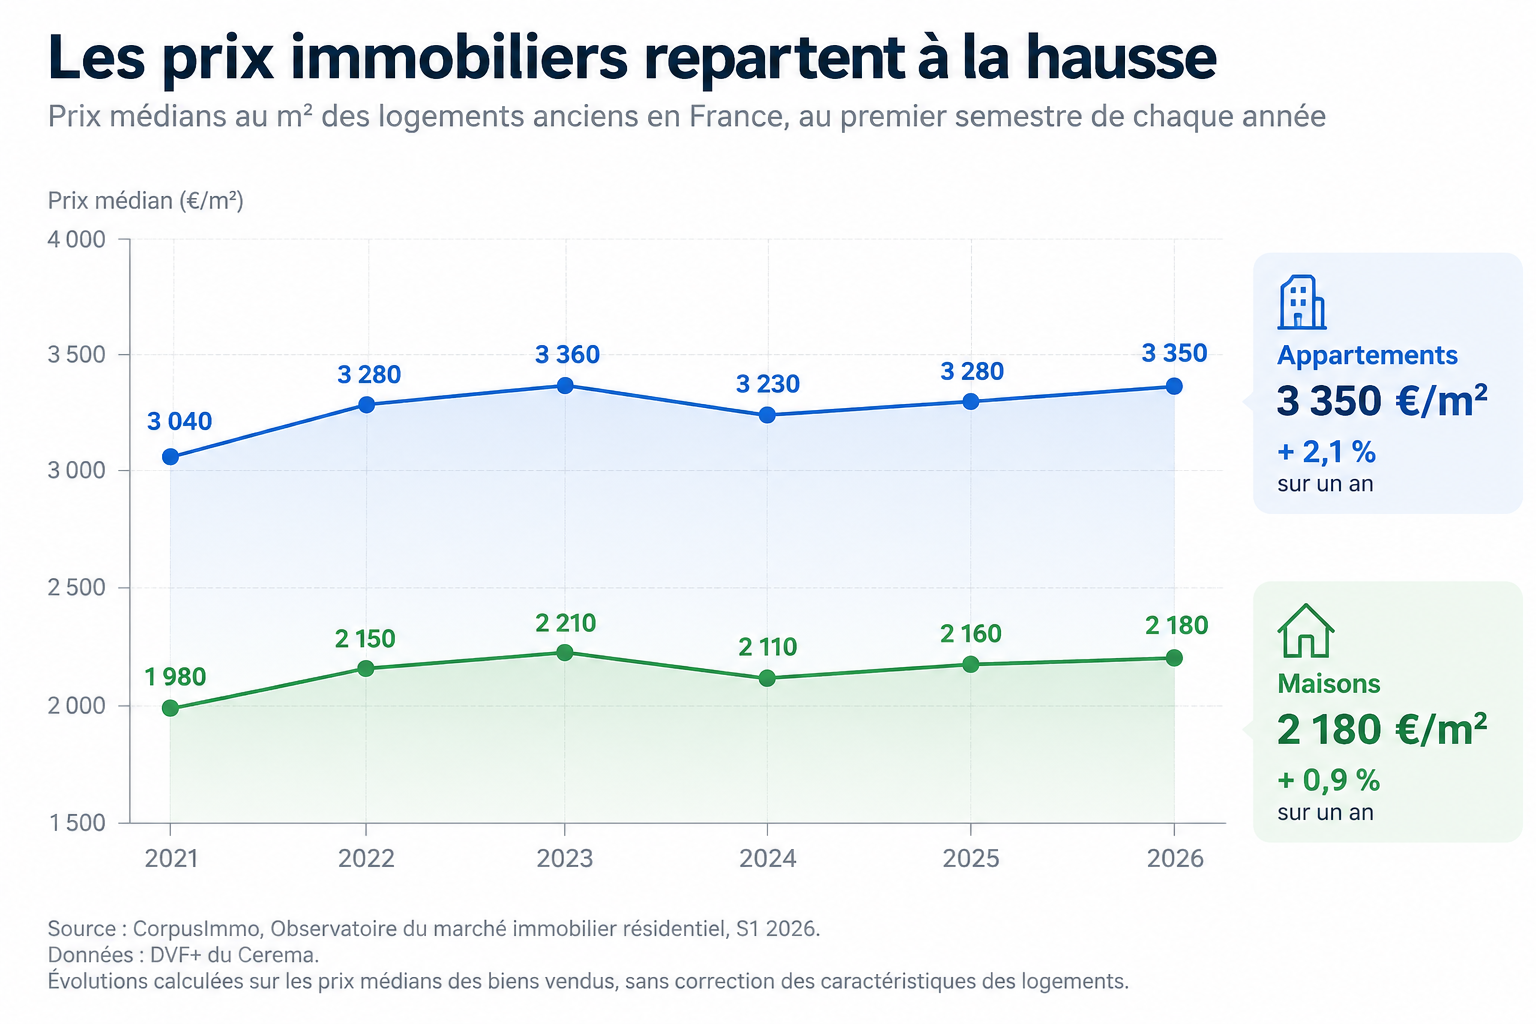
Du côté des prix, la tendance est plus favorable. Le prix médian des appartements atteint 3 350 euros/m², en progression de 2,1 % sur un an, tandis que celui des maisons s’établit à 2 180 euros/m², en hausse de 0,9 %.
Cette reprise demeure toutefois mesurée. Sur trois ans, les prix médians au mètre carré ont pratiquement stagné pour les appartements (−0,1 %) et reculé de 1,5 % pour les maisons. Le marché retrouve ainsi des niveaux proches de ceux observés en 2023, sans véritable envolée des prix à l’échelle nationale.
Une reprise des prix qui gagne la majorité des territoires
L’étude met en évidence un redressement géographique relativement étendu. Dix des treize régions métropolitaines enregistrent une hausse du prix médian des appartements sur un an, tout comme 64 départements.
Les Hauts-de-France affichent la progression régionale la plus marquée, avec une hausse de 4,1 %, devant la Bretagne (+3,8 %) et le Centre-Val de Loire (+3,1 %). À l’inverse, la Corse (−0,7 %) et la Bourgogne-Franche-Comté (−0,6 %) enregistrent de légers replis.
À l’échelle des villes, les écarts sont encore plus spectaculaires. Boulogne-sur-Mer (+10,5 %), Compiègne (+9,4 %) et Auxerre (+9,4 %) figurent parmi les communes enregistrant les plus fortes progressions des prix médians des appartements.
Ces évolutions illustrent la diversité des marchés locaux, mais ne traduisent pas nécessairement une augmentation équivalente de la valeur de chaque logement. Les indicateurs reposent sur les prix médians des biens effectivement vendus, dont les caractéristiques peuvent varier d’un semestre à l’autre.
A lire aussi : Crédit immobilier, le retour des taux à 7 % aux États-Unis ravive les inquiétudes en Europe
De Paris à Saint-Étienne, un pouvoir d’achat immobilier sans commune mesure
Au-delà de l’évolution des prix, l’un des enseignements les plus frappants de l’étude concerne les écarts de pouvoir d’achat immobilier entre les grandes villes françaises.
En retenant une mensualité de crédit de 1 000 euros sur vingt ans, au taux moyen de 3,27 % observé en juin 2026, un ménage peut emprunter environ 176 000 euros, hors assurance et sans apport.
Cette capacité d’emprunt permet théoriquement d’acquérir 52 m² d’appartement au prix médian national. Mais les surfaces accessibles varient considérablement selon les territoires.
À Paris, cette enveloppe ne finance que 18 m², contre 30 m² à Cannes, 35 m² à Nice ou encore 36 m² à Aix-en-Provence. À l’autre extrémité du classement, elle représente 91 m² au Mans, 118 m² à Limoges et jusqu’à 147 m² à Saint-Étienne.
L’écart de prix au mètre carré entre Paris, où la médiane atteint 9 750 euros, et Saint-Étienne, à 1 190 euros, dépasse ainsi un rapport de un à huit.
Ces comparaisons, qui excluent notamment les frais d’acquisition et l’assurance emprunteur, ne constituent pas des simulations complètes de financement. Elles donnent néanmoins la mesure des inégalités d’accès à la propriété selon les territoires.
Le logement neuf reste confronté à des difficultés structurelles
Si les prix de l’ancien montrent des signes de redressement, la situation demeure plus préoccupante du côté de la construction et du logement neuf.
Selon les données reprises par CorpusImmo, 164 010 logements ont été autorisés au premier semestre 2026, soit une baisse de 5,4 % sur un an. Un indicateur important pour anticiper l’évolution de l’offre immobilière dans les prochaines années.
Les ventes en l’état futur d’achèvement (VEFA), comptabilisées séparément dans l’étude, témoignent également des difficultés persistantes du secteur. Avec 21 927 ventes sur plan recensées au premier semestre 2026, contre 44 226 cinq ans plus tôt, leur volume a été pratiquement divisé par deux.
Cette faiblesse de la production neuve constitue un enjeu majeur pour l’équilibre futur du marché, particulièrement dans les territoires où la demande de logements reste forte.
Un marché qui se stabilise sans avoir retrouvé son équilibre
Au terme de ce premier semestre 2026, le marché immobilier français présente donc un visage contrasté. Les prix médians repartent progressivement à la hausse dans une majorité de territoires, mais les transactions restent loin de leurs niveaux les plus élevés et la construction neuve demeure sous pression.
La suite de l’année dépendra notamment de l’évolution des conditions de financement et de la capacité du marché à retrouver des volumes de transactions plus soutenus.
Les prochaines publications des données foncières permettront également de préciser la trajectoire réelle des ventes du premier semestre, encore provisoire à ce stade.
Une chose apparaît néanmoins clairement dans cette étude : derrière les indicateurs nationaux, il n’existe pas un marché immobilier français, mais une multitude de marchés locaux, dont les prix, les dynamiques et les conditions d’accès à la propriété évoluent à des rythmes très différents.
Source : CorpusImmo, Observatoire du marché immobilier résidentiel, premier semestre 2026. Étude réalisée à partir des données DVF+ du Cerema, de la DGFiP, de la Banque de France, de Sitadel et d’autres sources publiques. Les chiffres de transactions du premier semestre 2026 sont provisoires. Les données DVF ne couvrent pas l’Alsace, la Moselle et Mayotte.