La hausse des taux immobiliers se poursuit en France, avec des crédits désormais proposés à plus de 3,7 % sur vingt ans. Alors que la Banque centrale européenne maintient ses taux directeurs face aux tensions inflationnistes, Christine Lagarde annonce son départ anticipé pour février 2027. Dans ce contexte, l’Association professionnelle des intermédiaires en crédits (APIC) publie un livre blanc proposant six mesures pour faciliter l’accès au financement. À l’approche de la présidentielle, la question du crédit immobilier revient au premier plan.
Les taux immobiliers poursuivent leur hausse en 2026
La tendance ne faiblit pas. Depuis le début de l’année, les taux des crédits immobiliers progressent en France, avec une accélération particulièrement marquée depuis la rentrée. Une évolution qui risque de freiner la reprise du marché résidentiel, alors que les acquéreurs retrouvaient progressivement des capacités de financement.
Selon le dernier baromètre de Pretto, publié fin octobre, le taux moyen atteint 3,76 % sur vingt ans en novembre, contre 3,17 % au premier trimestre 2026. Sur vingt-cinq ans, il s’établit à 3,85 %, contre 3,24 % en début d’année. En quelques mois, le coût du crédit a ainsi augmenté de plus d’un demi-point.
La hausse frappe particulièrement les ménages modestes. Pour les emprunteurs disposant de moins de 40 000 euros de revenus nets annuels avant impôts, Pretto relève désormais un taux moyen de 4,07 % sur vingt-cinq ans.
Cette évolution pèse directement sur le pouvoir d’achat immobilier. Pour un emprunt de 250 000 euros sur vingt ans, une hausse du taux de 3 % à 3,8 % représente un peu plus de 100 euros supplémentaires par mois, hors assurance.
Les banques continuent de financer les acquisitions, mais leurs marges de manœuvre se réduisent. Plusieurs établissements ont d’ailleurs relevé leurs barèmes de 0,20 à 0,30 point dès la seconde moitié d’octobre, sans attendre le début du mois suivant.
La question n’est donc plus seulement celle du niveau des taux, mais aussi de la capacité des ménages à absorber leur progression.
A lire aussi : Crédit immobilier, le retour des taux à 7 % aux États-Unis ravive les inquiétudes en Europe
La BCE maintient ses taux, Christine Lagarde annonce son départ
Le 29 octobre, la Banque centrale européenne a choisi de laisser ses principaux taux directeurs inchangés. Le taux de la facilité de dépôt reste fixé à 2,50 %, celui des opérations principales de refinancement à 2,65 %.
Cette décision intervient dans un environnement monétaire toujours tendu. L’inflation dans la zone euro a atteint 3,8 % en septembre, contre 3,2 % en août, notamment sous l’effet de la hausse des prix de l’énergie.
Christine Lagarde a reconnu que le Conseil des gouverneurs avait débattu de l’opportunité d’une nouvelle hausse des taux, avant de décider à l’unanimité de maintenir le statu quo.
Mais la principale annonce de cette réunion est venue de la présidente elle-même. Christine Lagarde quittera ses fonctions le 7 février 2027, près de neuf mois avant l’échéance initiale de son mandat.
« Je ne pense pas pouvoir rester neutre », a-t-elle expliqué lors de sa conférence de presse, exprimant sa volonté de retrouver une liberté de parole sur des sujets dépassant le cadre de la politique monétaire.
Son départ ouvre une période de transition à la tête de l’institution européenne, alors que les perspectives de taux demeurent incertaines.
Les tensions sur la dette française renchérissent le crédit
Le statu quo de la BCE ne signifie pas pour autant une stabilisation des taux immobiliers.
En France, où les crédits à l’habitat sont très majoritairement accordés à taux fixe, les conditions de financement dépendent également des marchés obligataires et du coût auquel les banques peuvent se refinancer à moyen et long terme.
Or, ces marchés connaissent de fortes tensions.
Le rendement des obligations assimilables du Trésor français à dix ans (OAT 10 ans) a franchi le seuil de 5 % en octobre, une première depuis 2002. Cette remontée reflète notamment les inquiétudes des investisseurs concernant les finances publiques françaises, auxquelles s’ajoutent les tensions inflationnistes européennes.
Pour les établissements bancaires, le renchérissement des ressources financières se traduit progressivement par une hausse des barèmes proposés aux particuliers.
Les banques ne se financent pas directement au taux des obligations d’État françaises, mais ces rendements constituent une référence importante pour les conditions financières à long terme.
La hausse des taux immobiliers peut ainsi se poursuivre indépendamment d’une nouvelle décision de la BCE.
Pour les professionnels de l’immobilier, cette situation complique les négociations. Les capacités d’emprunt se contractent, tandis que les attentes des vendeurs ne s’ajustent pas nécessairement au même rythme.
L’APIC réclame une réforme des règles du crédit immobilier
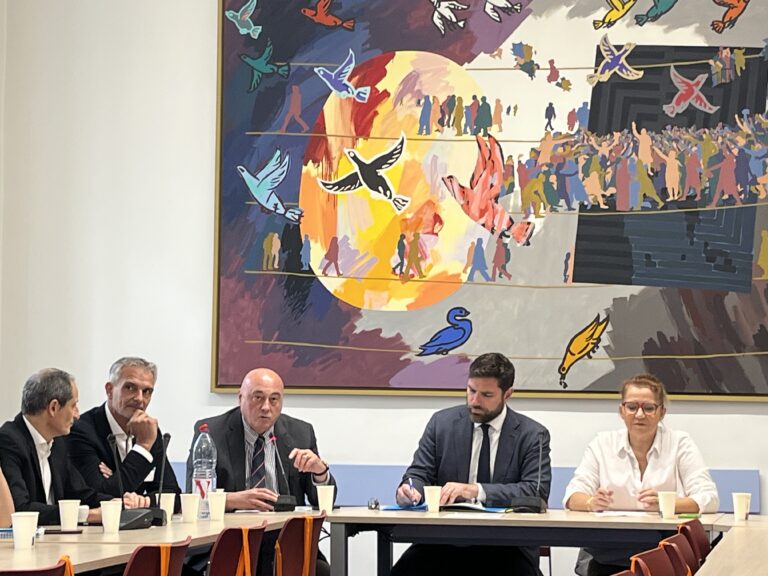
C’est dans ce contexte que l’Association professionnelle des intermédiaires en crédits (APIC) a présenté, le 2 novembre, un livre blanc destiné à nourrir le débat présidentiel de 2027. L’organisation, présidée par Julie Bachet, avance six propositions et une variante consacrée à l’investissement locatif pour faciliter l’accès au financement, notamment des jeunes actifs, des classes moyennes et des ménages modestes.
Au cœur de ses revendications figure une réforme du Haut Conseil de stabilité financière (HCSF). L’APIC souhaite redonner aux banques davantage de liberté dans l’appréciation du risque, tout en maintenant les exigences prudentielles et la possibilité de mesures contraignantes temporaires en cas de risque systémique identifié.
« Les parcours de financement sont devenus plus complexes sous l’effet conjugué des règles prudentielles, des taux, du coût du logement et des besoins de rénovation », souligne Julie Bachet.
Pour l’investissement locatif, l’association propose, à défaut d’une réforme générale, de soustraire ces financements aux critères contraignants du HCSF. Une autre option consisterait à mieux prendre en compte les loyers futurs, après application d’une décote prudente.
« Protéger le crédit immobilier, ce n’est pas appliquer les mêmes contraintes à tous les projets », estime Julien Langlade, président de CAFPI, qui souligne la convergence des positions des courtiers et de la Fédération bancaire française sur ce sujet.
Le livre blanc défend également une stabilisation du prêt à taux zéro pendant cinq ans et le rétablissement de l’APL accession, adossée au prêt d’accession sociale, afin de faciliter l’acquisition d’une résidence principale par les ménages modestes.
L’APIC souhaite par ailleurs faire évoluer le calcul du taux d’effort pour mieux tenir compte de la charge réelle supportée par les emprunteurs, notamment en cas de différé de remboursement ou de variation future des revenus.
Deux autres propositions concernent la sécurisation du financement des rénovations globales et une méthode de calcul du taux d’usure plus réactive aux évolutions du marché.
Enfin, l’association annonce trois engagements professionnels complémentaires, dont la création d’un Passeport Capacité d’Emprunt, une contribution à l’éducation financière et le renforcement de son baromètre de l’accès au crédit.
À travers ces propositions, l’APIC entend remettre la question du financement immobilier au cœur des débats de 2027, sans renoncer aux exigences de sécurité bancaire ni à l’évaluation du coût des mesures pour les finances publiques.