
Après le rebond de 2025, le marché immobilier français devait retrouver davantage d’allant en 2026. Il n’en a rien été. SeLoger et Meilleurs Agents anticipent 955 000 transactions dans l’ancien cette année, avec des prix stables à l’échelle nationale. La demande reste pourtant soutenue, mais la remontée des taux et le manque de confiance empêchent encore sa concrétisation. Pour 2027, le groupe dessine deux trajectoires différentes, de près d’un million de ventes dans le scénario favorable à un marché retombant autour de 900 000 transactions dans le scénario le plus dégradé.
Le constat dressé par SeLoger et Meilleurs Agents en cette rentrée est moins celui d’un retournement que celui d’une reprise interrompue en chemin. Fin 2025, les transactions repartaient, les prix se redressaient et les taux s’étaient stabilisés. 2026 devait être l’année de l’accélération. Elle aura finalement été celle du plafonnement.
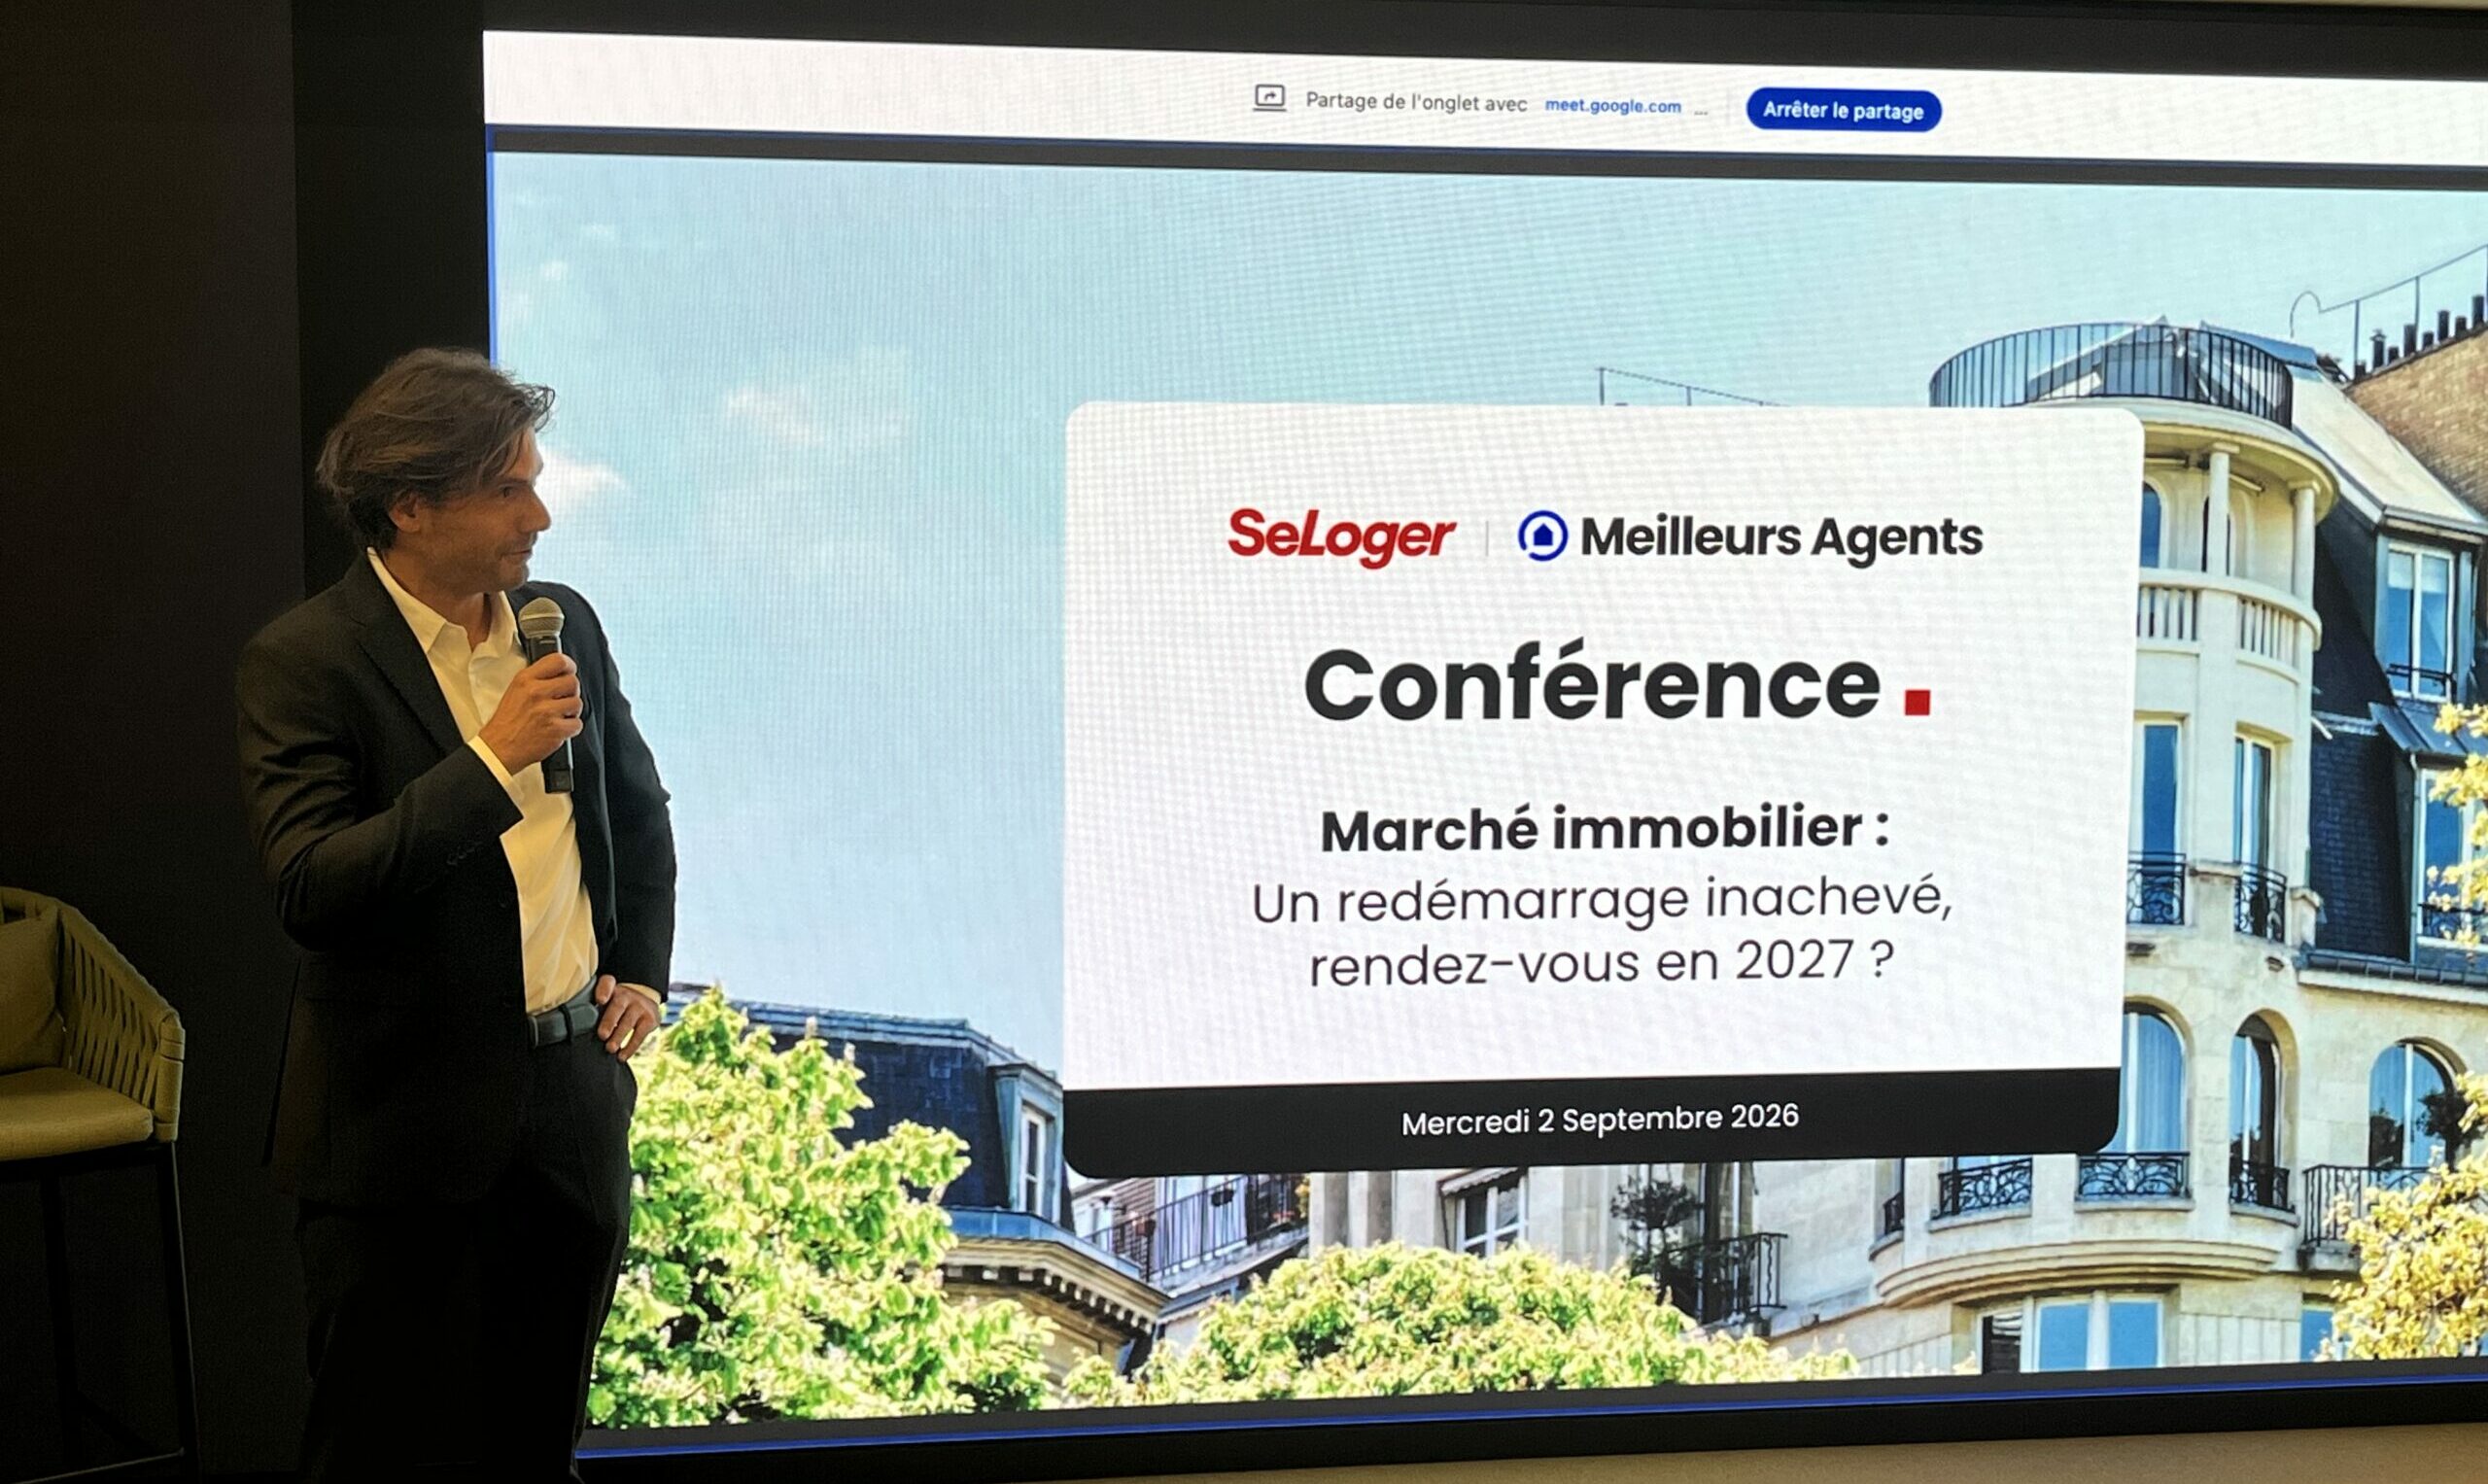
« Avec 955 000 transactions, on ne peut pas dire que le marché ne tourne pas. C’est un marché qui est solide », insiste Thomas Lefebvre, directeur scientifique de SeLoger et Meilleurs Agents, lors de la conférence de presse annuelle du groupe. Il rappelle même que, à ce niveau, « 2026, c’est la septième meilleure année du siècle ».
Le problème se situe ailleurs. Le rebond de 2025 ne s’est pas prolongé. Avec environ 955 000 ventes attendues à fin 2026, l’activité est quasiment stable sur un an, alors que SeLoger estime désormais le potentiel du marché autour d’un million de transactions annuelles compte tenu de l’évolution du nombre de ménages. Il manquerait ainsi encore 50 000 à 70 000 ventes pour retrouver son régime de croisière.
A lire aussi : Crédit immobilier, les taux repartent à la hausse et le marché bascule dans une phase de récession
Des prix stables en France, mais des marchés locaux qui divergent
Même essoufflement du côté des prix. À l’échelle nationale, ils sont stables sur un an, tout comme à Paris, tandis que les dix plus grandes villes de province reculent légèrement de 0,4 %.
Cette moyenne masque toutefois des trajectoires de plus en plus contrastées. Les territoires ruraux progressent encore de 3,1 %. Bordeaux affiche +2,6 % et Rennes +2,5 %, quand Montpellier recule de 2,2 %, Nantes de 2,1 %, Nice de 1,4 % et Marseille de 1 %.
« On n’a pas un marché de l’immobilier, mais plein de marchés de l’immobilier », résume Thomas Lefebvre. Nantes illustre particulièrement ces divergences. Après avoir enregistré des hausses de prix de l’ordre de 50 % à 60 % entre 2015 et 2022, la métropole continue de corriger. Marseille suit une autre trajectoire, après une forte progression l’an dernier et un recul cette année.
Pour Thomas Lefebvre, le marché reste donc loin d’être bloqué. « Malgré des vents contraires puissants, les acheteurs sont toujours là. Mais tous les fondamentaux ne sont pas encore au rendez-vous. » Les taux sont repartis à la hausse et la confiance demeure dégradée. Conséquence, « le marché continue de tourner, mais en dessous de son potentiel ».
Dans le neuf, une équation devenue presque impossible
Le diagnostic est nettement plus sombre pour le logement neuf. Les réservations de logements collectifs évoluent désormais autour de 15 000 à 16 000 par trimestre, contre près de 30 000 avant le Covid.
La remontée des taux à partir de 2022 a d’abord fortement réduit la solvabilité des accédants. La disparition du Pinel fin 2024 a ensuite retiré du marché une partie des investisseurs particuliers. Malgré l’élargissement du PTZ et les mesures de relance adoptées depuis, la machine n’est pas repartie.
Le problème est aussi devenu structurel. Depuis 2020, les coûts de construction ont progressé d’environ 25 % tandis que la capacité d’emprunt des ménages a reculé de 7 %.
« On demande aujourd’hui aux promoteurs de continuer à construire des logements pour loger des Français qui ont perdu 7 % de capacité d’emprunt, alors que leurs coûts de construction ont explosé de 25 % », résume Thomas Lefebvre.
Une équation qui explique pourquoi l’ajustement ne se fait pas véritablement par les prix, mais par les volumes. Les ventes, les mises en chantier et les mises en vente reculent fortement tandis que les prix du neuf ne diminuent que de 0,5 % sur un an.
La demande est là, mais elle ne se transforme pas
C’est l’un des paradoxes de cette rentrée. Les Français n’ont pas renoncé à l’immobilier.
L’indicateur de demande de SeLoger se situe 12 % au-dessus de son niveau de début 2021, année pourtant record pour le nombre de transactions. L’appétit est donc réel, mais il peine à déboucher sur des acquisitions.
La remontée des taux explique une partie du décrochage. Les crédits immobiliers se situent autour de 3,65 % sur 20 ans à la rentrée 2026, alors qu’une stabilisation à des niveaux inférieurs était encore envisagée quelques mois plus tôt.
Le pouvoir d’achat immobilier s’en ressent. Un ménage peut aujourd’hui acquérir en moyenne environ 69 m² en France, soit 2 m² de moins qu’un an auparavant et 11 m² de moins qu’en 2020.
À cette contrainte financière s’ajoute un autre frein, plus difficile à mesurer mais déterminant dans une décision engageant un ménage pour quinze ou vingt ans, celui de la confiance.
Thomas Lefebvre pointe notamment un taux d’épargne qui atteint environ 18 % du revenu des ménages. Un niveau qu’il interprète comme le signe d’un attentisme persistant. « Quand on n’a pas forcément confiance dans l’avenir et qu’on ne sait pas trop à quelle sauce on va être mangé, on n’investit pas et on met son argent de côté », observe-t-il lors de la conférence.
Le locatif reste la victime collatérale
L’engorgement de l’accession se reporte mécaniquement sur la location. Après une accalmie en 2025, les loyers accélèrent de nouveau, avec une hausse de 2,6 % sur un an à l’échelle nationale, contre 1 % un an auparavant.
L’offre s’améliore légèrement depuis son point bas, mais reste insuffisante. À Paris, le nombre de logements proposés à la location demeure environ 30 % inférieur à son niveau d’avant-Covid.
Le marché locatif devient ainsi le réceptacle des difficultés rencontrées ailleurs. Des ménages qui ne peuvent plus acheter restent locataires plus longtemps, tandis que la crise du neuf et le retrait d’une partie des investisseurs limitent le renouvellement de l’offre.
Des taux désormais suspendus au Moyen-Orient et à la dette française
Pour les prochains mois, SeLoger ne table pas sur un soutien du crédit. Le groupe identifie deux risques majeurs pour les conditions de financement, la durée du conflit au Moyen-Orient et la confiance des marchés dans la dette française.
Le choc énergétique a ravivé les anticipations d’inflation et contribué à la remontée des taux longs. Même en cas de désescalade rapide, ses effets pourraient continuer à se diffuser dans l’économie pendant plusieurs mois.
Dans une hypothèse relativement favorable, une détente pourrait permettre aux taux immobiliers de revenir autour de 3,5 % à la fin de 2026. À l’inverse, un conflit durable doublé d’une dégradation de la confiance dans la dette française pourrait pousser les taux au-delà de 4 %.
2027, deux scénarios et jusqu’à 100 000 transactions d’écart
C’est donc vers 2027 que se tournent désormais les regards. Et l’écart entre les deux scénarios établis par SeLoger et Meilleurs Agents est considérable.
Dans le scénario favorable, une désescalade rapide du conflit au Moyen-Orient, des tensions contenues sur la dette française et surtout la mise en place d’une politique du logement claire permettraient au marché de retrouver progressivement son potentiel. SeLoger envisage alors 980 000 à 1 million de transactions dans l’ancien, accompagnées d’une hausse des prix comprise entre 2 % et 3 %.
Dans le scénario défavorable, marqué par un conflit durable, une pression accrue sur la dette et l’absence de cap politique pour le logement, le marché retomberait à seulement 900 000 à 930 000 transactions, avec des prix globalement stables.
Au-delà de la conjoncture économique, SeLoger place ainsi la prochaine présidentielle au cœur de l’équation. Solvabilisation des acheteurs, relance de la construction, retour des investisseurs privés et stabilité fiscale et réglementaire figurent parmi les principaux leviers identifiés.