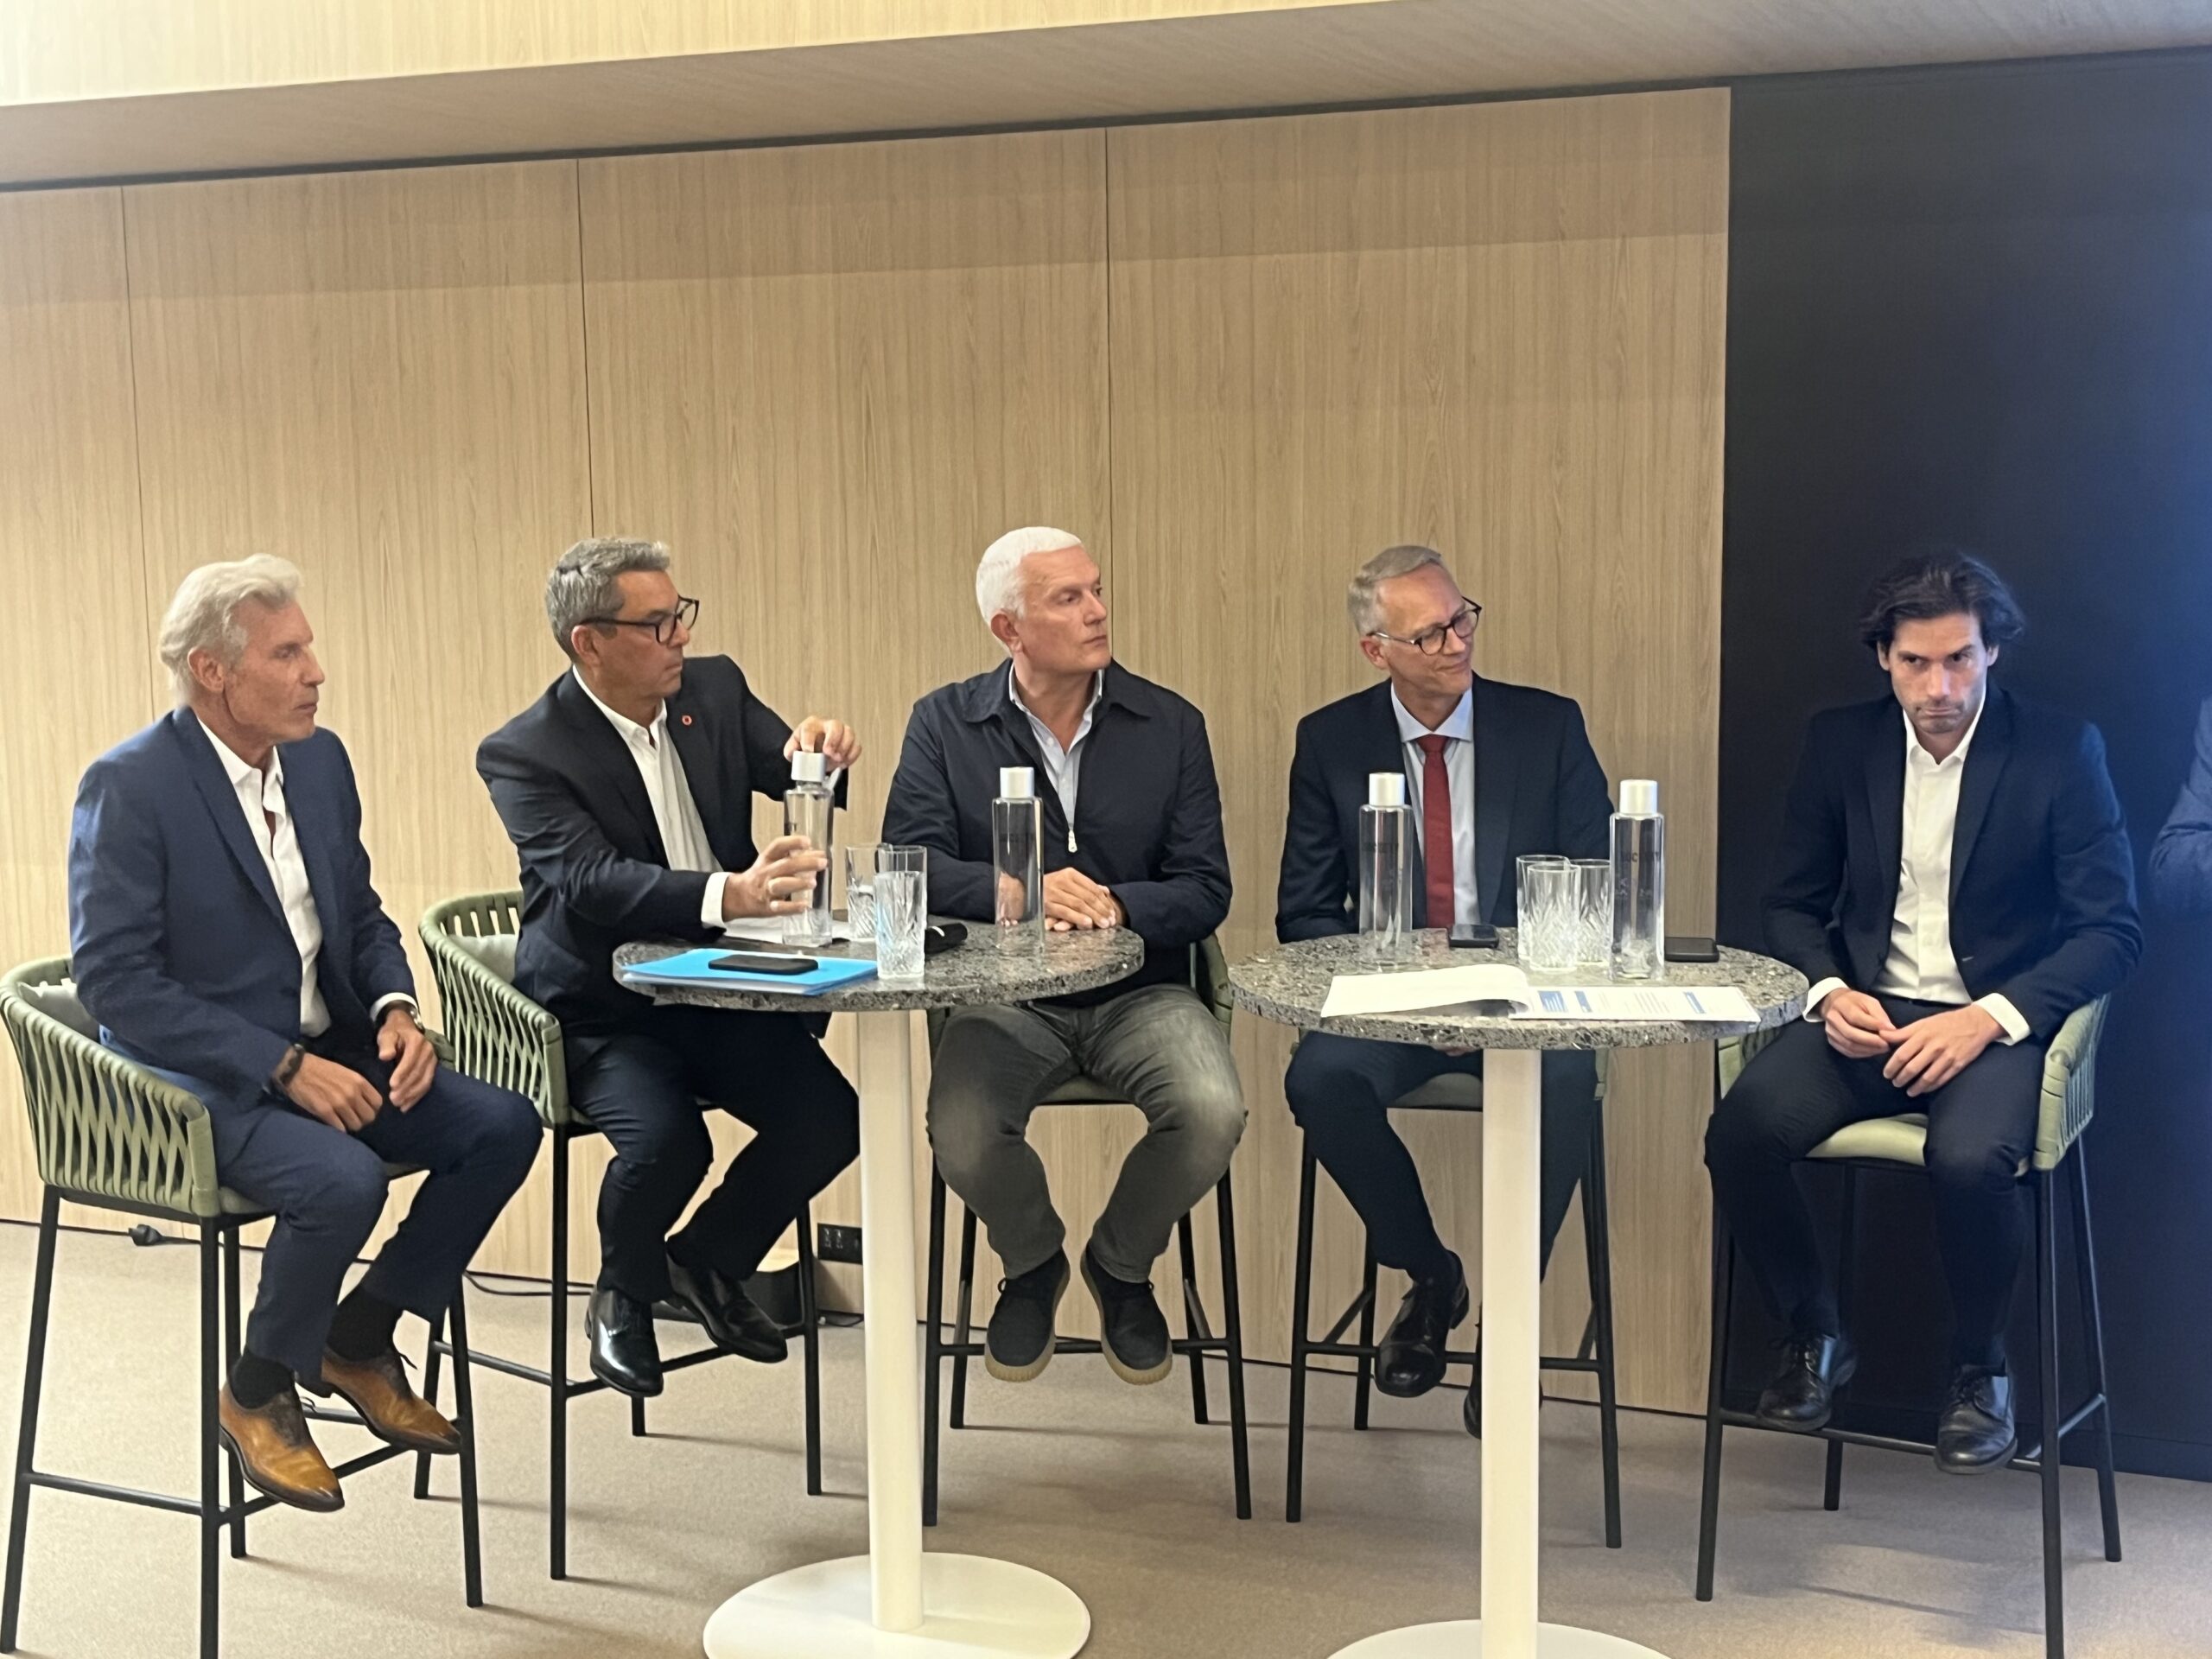

Le marché immobilier a retrouvé des couleurs sans parvenir à véritablement accélérer. Réunis à l’occasion de la conférence de rentrée de SeLoger-Meilleurs Agents, les dirigeants de SeLoger, iad France, Orpi, Crédit Agricole et Kaufman & Broad décrivent une demande toujours présente, mais fragilisée par la remontée des taux, le retrait des investisseurs et surtout le manque de visibilité à l’approche de l’élection présidentielle.
La reprise immobilière n’a pas calé. Mais elle peine sérieusement à passer la vitesse supérieure.
Après le rebond engagé en 2025, le marché de l’ancien devrait approcher les 955 000 transactions cette année selon SeLoger-Meilleurs Agents. Un niveau loin d’être catastrophique après la violente correction traversée par le secteur, mais encore insuffisant pour parler d’un véritable nouveau cycle de croissance.
« On n’a pas calé, on est en train d’accélérer, mais on a du mal à passer la cinquième », résume Baptiste Capron, directeur général de SeLoger-Meilleurs Agents.
Le diagnostic est largement partagé par les professionnels. iad France affiche une progression de 11 % au premier semestre après avoir enregistré 66 000 ventes l’an dernier, un record depuis sa création. Chez Orpi, Guillaume Martinaud résume la situation plus sobrement encore : « Ça tient. »
Mais derrière cette résistance, plusieurs fragilités pourraient rapidement rattraper le marché.
A lire aussi : Le marché immobilier français va être bouleversé d’ici 15 à 20 ans
Les Français veulent toujours acheter
Le premier enseignement est sans doute le plus rassurant. La crise immobilière n’a pas fait disparaître l’appétit des Français pour la pierre. Chez SeLoger, Baptiste Capron évoque une progression de 40 % des visites réalisées depuis l’application et un doublement du nombre de personnes qui s’y rendent chaque mois.
Les candidats à l’achat sont donc toujours présents. Mais ils observent, comparent et négocient beaucoup plus qu’auparavant.
Sur les outils d’estimation du groupe, un même logement peut ainsi faire l’objet de plusieurs évaluations au cours d’une seule journée, signe que vendeurs, acheteurs et professionnels cherchent désormais à éprouver beaucoup plus finement la valeur des biens.
La difficulté se situe donc moins dans l’intention que dans le passage à l’acte.
« L’envie d’acheter est présente », confirme Guillaume Martinaud, président d’Orpi France. Mais les ménages peinent à se projeter dans un environnement où les règles fiscales, énergétiques et financières évoluent constamment.
La baisse des taux n’est plus à attendre
L’autre changement majeur vient du crédit.
Le scénario d’une poursuite de la baisse des taux, qui aurait progressivement redonné du pouvoir d’achat aux ménages, semble désormais s’éloigner.
Vincent Steinhauser, directeur du marché des particuliers de Crédit Agricole, rappelle que les conditions de financement restent favorables pour certains dossiers, avec des taux pouvant ressortir autour de 3,30 % après application des offres commerciales de la banque. Mais pour les prochains mois, le message est clair.
« Il ne faut pas s’attendre à une baisse des taux fin 2026 », prévient-il.
À plus long terme, le dirigeant considère même qu’un environnement compris entre 3,5 % et 4 % correspondrait davantage à une normalisation qu’à une situation de taux élevés.
Un changement de référentiel important pour le marché. Car si le crédit ne vient plus restaurer mécaniquement la capacité d’achat des ménages, l’ajustement devra davantage passer par les prix.
« Ce qui est important, c’est la capacité à rembourser de l’acquéreur », rappelle Olivier Descamps, directeur général d’iad France.Or les vendeurs restent encore nombreux à refuser des baisses significatives, notamment lorsqu’ils doivent eux-même s racheter un logement et abandonner un ancien crédit contracté à 1 % ou 1,5 %.
Le grand absent reste l’investisseur
La reprise masque surtout une profonde recomposition du marché. Les primo-accédants sont revenus, soutenus notamment par le prêt à taux zéro dans le neuf. Les investisseurs locatifs, eux, restent largement sur le bord de la route.
Chez iad, ils représentaient auparavant entre 12 % et 15 % des compromis signés. Leur poids est désormais tombé autour de 7 %. « Le compte d’exploitation de l’investisseur ne passe plus », constate Olivier Descamps.
Prix d’acquisition élevés, taux supérieurs à ceux de la décennie précédente, contraintes énergétiques, loyers encadrés ou plafonnés dans certains territoires et fiscalité moins lisible ont considérablement dégradé l’équation. Une situation particulièrement problématique pour le logement neuf.
William Truchy, directeur général de Kaufman & Broad, rappelle que la disparition du Pinel a profondément modifié la structure des ventes des promoteurs. Le nouveau dispositif Jeanbrun n’a, pour l’heure, pas provoqué le retour massif des particuliers.
Sa complexité constitue notamment un frein pour des primo-investisseurs habitués à des mécanismes fiscaux plus immédiatement compréhensibles.
Dans le neuf, des prix qui ne devraient pas baisser
Le problème du neuf ne se limite toutefois pas à la demande. L’offre peine elle aussi à se renouveler, alors que les promoteurs doivent à nouveau composer avec la hausse de leurs coûts.
William Truchy évoque des augmentations comprises entre 8 % et 15 % sur certains produits et matériaux depuis le début de l’année.
Une équation particulièrement difficile pour des opérateurs qui s’engagent sur des programmes et des marchés de travaux pendant plusieurs années.
Conséquence, le dirigeant de Kaufman & Broad n’anticipe pas de détente significative des prix. « Les prix de vente n’ont pas baissé et ne baisseront pas à court ou moyen terme », estime-t-il.
Dans ce contexte, le PTZ devient un élément déterminant pour maintenir la solvabilité des acquéreurs de résidences principales.
L’instabilité des règles finit par peser sur les décisions
Au fil des échanges, un sujet s’impose finalement davantage que celui des taux ou même des prix : la visibilité.
DPE, MaPrimeRénov’, PTZ, fiscalité des bailleurs, règles de financement ou dispositifs d’investissement ont été régulièrement modifiés ces dernières années.
Au point de désorienter parfois les professionnels eux-mêmes. « Même nous, parfois, on passe un temps de dingue avec nos équipes pour savoir quelle information donner », reconnaît Olivier Descamps.
La prochaine évolution du calcul du DPE illustre particulièrement cette difficulté. Des logements aujourd’hui considérés comme énergivores vont changer de classe sans travaux à compter du 1er janvier 2027.
Une bonne nouvelle pour leurs propriétaires, mais un signal beaucoup plus difficile à accepter pour ceux qui ont vendu auparavant en raison des contraintes imposées à leur logement.
Pour Baptiste Capron, le risque serait de transformer l’immobilier en « marché parieur », dans lequel propriétaires et acquéreurs prendraient leurs décisions en essayant d’anticiper la prochaine évolution réglementaire.
Après le DPE, le risque climatique s’invite dans les arbitrages
À ces incertitudes réglementaires vient désormais s’ajouter une transformation plus structurelle. Inondations, incendies, canicules, recul du trait de côte ou retrait-gonflement des sols argileux commencent à entrer dans les arbitrages immobiliers.
Les professionnels observent déjà des évolutions sur le marché des résidences secondaires, avec un intérêt accru pour la Bretagne, la Normandie ou les Hauts-de-France.
Sur les résidences principales, la mobilité reste beaucoup moins importante. Un emploi, une naissance, une séparation ou un décès continuent de déterminer beaucoup plus fortement le lieu d’habitation qu’un risque climatique potentiel.
Mais les critères de valorisation commencent à évoluer. « On s’est focalisé pendant des années sur le fait de ne pas avoir froid », observe Guillaume Martinaud. Désormais, la capacité d’un logement à rester vivable pendant les épisodes de fortes chaleurs pourrait également peser sur sa valeur.
Pour Crédit Agricole, cette évolution pose aussi la question de l’information fournie aux acquéreurs. Vincent Steinhauser plaide pour des données géolocalisées et certifiées permettant aux professionnels de mieux conseiller leurs clients sur les risques associés à chaque logement.
2027, le nouveau risque pour la reprise
C’est pourtant une autre incertitude qui préoccupe déjà les professionnels : l’élection présidentielle.
La campagne pourrait renforcer l’attentisme des ménages, notamment chez les investisseurs, particulièrement sensibles aux perspectives fiscales.
Guillaume Martinaud redoute ainsi « neuf mois de perdus » si une partie du marché choisit d’attendre de connaître les nouvelles règles avant d’investir. Le président d’Orpi plaide pour un changement beaucoup plus profond de méthode avec la création d’un grand ministère de l’Habitat et surtout une loi de programmation permettant de donner une trajectoire au logement sur une quinzaine d’années.
Car le paradoxe du marché français apparaît de plus en plus nettement.Les Français veulent acheter. Les banques continuent de financer. Les réseaux immobiliers voient revenir les transactions. Dans le neuf, le PTZ permet encore à de nombreux ménages de solvabiliser leur projet.
Mais à mesure que 2027 approche, l’incertitude pourrait devenir le principal frein à la reprise. William Truchy refuse pourtant d’appeler les ménages à patienter. « Il ne faut surtout pas attendre », estime le directeur général de Kaufman & Broad, rappelant que les prix du neuf ne devraient pas reculer et que les taux pourraient encore augmenter.
Après trois années de crise, le marché immobilier français semble donc avoir changé de problème. Ce n’est plus l’absence d’acheteurs qui inquiète les professionnels, mais la difficulté à leur donner suffisamment confiance pour passer à l’acte.